Daily Expense Tracker

Capturas de pantalla
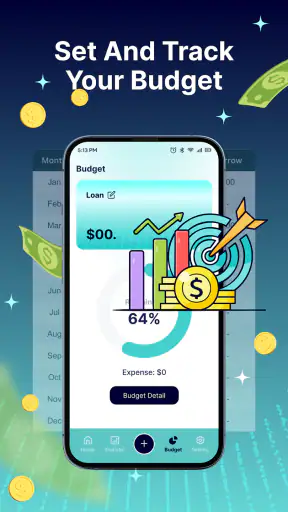
Detalles
- Valoración
- 0.00 reseñas
- Versión
- 1.0.1
- Desarrollador
- AETOSEN
Análisis de Norviv
Controlar los gastos diarios suele parecer sencillo hasta que las compras pequeñas empiezan a mezclarse con los pagos importantes. En mi experiencia, una aplicación como Daily Expense Tracker tiene sentido precisamente para ese momento: cuando necesito registrar lo que gasto sin convertir mi presupuesto en una hoja de cálculo complicada. La propuesta es directa, pertenece a la categoría de finanzas y está pensada para llevar un seguimiento cotidiano y organizar planes personales desde el móvil.
Después de probar su enfoque, mi impresión es que resulta más útil para quien quiere crear el hábito de anotar sus movimientos que para quien busca una plataforma financiera completa. No la veo como un sustituto universal de la banca móvil, ni como una herramienta de inversión, sino como un espacio práctico para observar cómo se va el dinero durante la semana. Esa diferencia es importante, porque determina si la experiencia te parecerá ligera y cómoda o demasiado básica.
Cómo se siente en el uso diario
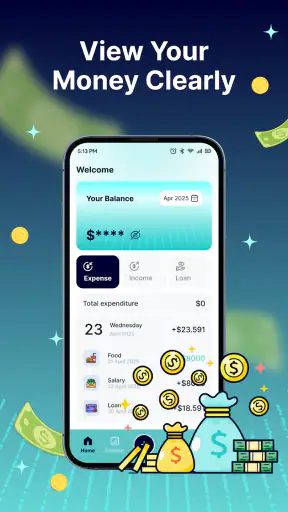
Lo primero que valoro en una herramienta de este tipo es que no me obligue a pensar demasiado antes de guardar un gasto. Cuando estoy saliendo del supermercado, pagando un transporte o comprando un café, el registro debe ser rápido. Si la aplicación convierte cada anotación en un formulario interminable, el hábito desaparece en pocos días. Daily Expense Tracker parte de una idea más razonable: anotar los gastos diarios y consultar después el panorama general.
Ese planteamiento encaja especialmente bien con personas que todavía no utilizan una aplicación financiera. En lugar de empezar con presupuestos complejos, pueden observar sus costumbres reales. Durante una semana, por ejemplo, yo registraría las compras en el momento y revisaría al final del día qué categorías se repiten. Esa revisión aporta más que intentar adivinar el presupuesto mensual de memoria.
También puede servir a quien ya usa una cuenta bancaria, pero quiere separar la información bancaria de sus decisiones personales. El banco muestra movimientos; una aplicación de seguimiento puede ayudarme a interpretarlos desde otra perspectiva. No es lo mismo ver una lista de cargos que preguntarme cuánto estoy dedicando a comida fuera de casa, transporte o compras espontáneas.
La sencillez, sin embargo, tiene un coste. Una experiencia centrada en el registro manual depende mucho de la constancia del usuario. Si olvido anotar una compra, el resultado deja de representar mi realidad. Por eso recomiendo fijar un momento concreto para revisar el día, en lugar de confiar en que recordaré cada pago al llegar la noche.
Un escenario realista para empezar
Imaginemos que quiero controlar mejor mis gastos durante una semana de trabajo. Por la mañana anoto el transporte, al mediodía registro la comida y por la tarde añado una compra inesperada. No necesito decidir todavía si esa compra arruina mi presupuesto; primero quiero verla junto al resto. Al terminar el día, reviso el conjunto y marco mentalmente qué gasto era necesario y cuál fue impulsivo.
Artículos seleccionados para ti

Música no crea comunidad por sí sola: el valor de escuchar juntos

Tiempo & Radar: consulta la lluvia y decide cuándo salir

Akinator convierte la intuición en entretenimiento móvil

Among Us bajo presión: cuando falla la conexión, el caos deja de ser divertido

Toca Boca Jr: Innovación Educativa en el Aprendizaje Infantil

Samsung Smart Switch Mobile: La App que Revoluciona la Transferencia de Datos
Al repetir este proceso varios días, la aplicación deja de ser un simple bloc de notas. Se convierte en una fotografía de mis decisiones. El dato más útil no siempre es el total, sino la relación entre gastos pequeños y grandes. Una compra aislada puede parecer irrelevante, pero varias compras parecidas muestran un patrón que normalmente pasa desapercibido en la cuenta bancaria.
Mi consejo es no intentar registrar meses anteriores de una sola vez. Empezaría con el día actual y mantendría el proceso durante una semana. Después, revisaría qué tipos de gastos me cuesta más anotar. Si el problema son los pagos recurrentes, conviene establecer una rutina específica para ellos. Si lo difícil son las compras pequeñas, dejaría el registro abierto justo después de pagar, antes de cambiar de actividad.
Para quién resulta más conveniente
La recomendaría a estudiantes, personas que comienzan a vivir por su cuenta y usuarios que quieren entender mejor sus hábitos sin aprender una herramienta financiera avanzada. También puede ser útil para alguien que prepara un plan personal sencillo, como ahorrar para un viaje, reducir los gastos de ocio o saber cuánto margen queda antes de cobrar de nuevo.
Su enfoque puede encajar con parejas que desean revisar sus gastos individuales, aunque no la consideraría automáticamente una solución para administrar una economía compartida. Cuando varias personas necesitan introducir movimientos, asignar responsabilidades y mantener una visión común, la comodidad dependerá de cómo se organice ese trabajo. Para una gestión familiar compleja, una herramienta especializada en presupuestos compartidos probablemente sea más adecuada.
También la veo interesante para quien se siente intimidado por las aplicaciones que presentan demasiados gráficos. Hay usuarios que no necesitan análisis sofisticados; solo quieren dejar de depender de la memoria. En ese caso, una interfaz enfocada en el seguimiento diario puede resultar menos agotadora y favorecer el uso constante.
En cambio, no sería mi primera elección para una persona que busca sincronizar automáticamente varias cuentas, gestionar inversiones, controlar deudas con detalle o preparar informes financieros profesionales. Esas necesidades exigen profundidad, automatización y controles que van más allá de una libreta digital de gastos.
Estado actual, evolución y límites que conviene conocer
Al valorar el estado actual de Daily Expense Tracker, me parece más útil fijarme en cómo una herramienta sencilla encaja en una rutina que en esperar que resuelva toda la gestión financiera del hogar. Si varias personas comparten un dispositivo, acordaría antes quién registra cada gasto y qué información personal prefiere mantener separada; esa pequeña norma evita confusiones sin dar por supuestas funciones de colaboración. Con esa base, también resulta más fácil decidir qué evolución tendría sentido esperar de la aplicación y dónde están sus límites.
Una aplicación joven con una propuesta clara
El producto está desarrollado por AETOSEN y llegó a la plataforma el 9 de febrero de 2026. Su versión actual es la 1.0.1, así que yo la situaría en una etapa inicial de evolución. Eso no significa que sea inservible; significa que conviene evaluarla por lo que hace hoy y no por funciones que quizá aparezcan más adelante.
La presencia de una versión temprana puede ser positiva para quien busca una herramienta sencilla y directa. Hay menos sensación de estar entrando en un sistema enorme lleno de apartados que nunca utilizaré. Al mismo tiempo, una aplicación reciente necesita demostrar con el tiempo que mantiene un ritmo de mejoras estable y que responde bien a las necesidades que surgen durante el uso cotidiano.
El alcance que se percibe actualmente está bien definido: registrar gastos diarios y ayudar a organizar planes personales. Esa claridad me parece preferible a prometer una solución total para todas las finanzas. El usuario sabe que debe acercarse a ella como un acompañante para el control diario, no como una asesoría financiera completa.
Qué significa la versión actual para el usuario
La versión 1.0.1 es relevante porque representa el punto de partida con el que los usuarios actuales conviven. En una aplicación de finanzas, incluso los cambios aparentemente pequeños pueden afectar mucho a la confianza: una pantalla más clara, un registro más rápido o una revisión mejor ordenada pueden marcar la diferencia entre usarla durante una semana y mantenerla durante meses.
Yo observaría especialmente cómo se comporta después de varios días de uso, no solo durante la primera apertura. Una aplicación de gastos debe seguir siendo comprensible cuando ya hay muchas anotaciones acumuladas. También comprobaría si revisar un periodo anterior resulta tan cómodo como registrar un movimiento nuevo. El valor real aparece en la comparación, no únicamente en la entrada de datos.
Para alguien que ya la utiliza, actualizar a la versión disponible tiene sentido si busca beneficiarse de la evolución normal del producto. Aun así, antes de incorporar la aplicación a una rutina financiera importante, mantendría durante un tiempo una copia personal de los datos relevantes. No porque espere un problema concreto, sino porque cualquier herramienta nueva merece una fase de confianza gradual cuando se convierte en parte de una planificación económica.
El equilibrio entre gratuidad y compras internas
La aplicación se ofrece gratis, lo que facilita probarla sin asumir un coste inicial. Esa es una ventaja importante para quien todavía no sabe si será constante con el seguimiento de gastos. Puedo instalarla, crear una rutina y decidir después si encaja con mi forma de organizarme.
También aparecen compras dentro de la aplicación de entre 9,99 y 30,99 euros cuando la facturación se realiza a través de Google Play. Antes de pagar, yo comprobaría con calma qué parte de la experiencia necesito realmente y si el uso gratuito ya cubre mi objetivo. Para anotar gastos cotidianos, no daría por hecho que una compra es necesaria solo porque existe.
Esta estructura puede ser razonable para usuarios que quieren probar antes de comprometerse, pero introduce una pregunta práctica: ¿la experiencia básica será suficiente a largo plazo? La respuesta depende del tipo de control que busque cada persona. Si solo necesito registrar y revisar mis hábitos, empezaría sin pagar. Si mi planificación personal requiere herramientas adicionales, valoraría el coste frente a una alternativa de presupuesto que ya incluya esas funciones en su modelo habitual.
Compatibilidad y facilidad de acceso
El requisito mínimo es Android 7.0, de modo que puede resultar accesible para muchos teléfonos que todavía se utilizan a diario. Esto es útil para quien no cambia de dispositivo con frecuencia y quiere instalar una herramienta financiera sin comprar un móvil reciente.
La calificación de contenido PEGI 3 indica que está planteada para un público amplio desde el punto de vista de edad. Eso no convierte la aplicación en una herramienta infantil ni elimina la necesidad de que un adulto supervise las decisiones económicas; simplemente refleja que el contenido no está orientado a temas restringidos por edad.
La aplicación supera los 100 mil usuarios instaladores, una señal de que ya ha despertado interés más allá de un grupo muy pequeño. Yo tomaría esa cifra como una referencia de alcance, no como una garantía de que será perfecta para todos. En finanzas personales, la compatibilidad con mis hábitos importa mucho más que la popularidad general.
Lo que todavía echo en falta
La principal limitación de un enfoque de seguimiento diario es la dependencia de la introducción manual. Si busco una vista completamente automática de mis cuentas, esta no sería la ruta más cómoda. El registro manual ofrece control y puede ser más consciente, pero exige disciplina. Hay personas que prefieren esa participación; otras abandonan en cuanto tienen que repetir la misma acción varias veces.
También hay una diferencia entre registrar gastos y comprender una situación financiera completa. Para tomar decisiones importantes, quizá necesite tener en cuenta ingresos variables, pagos pendientes, ahorro, crédito y objetivos a largo plazo. Una herramienta centrada en el gasto diario puede ayudarme a ver una parte del problema, pero no sustituye una revisión financiera más amplia.
Otro posible punto de fricción aparece cuando los gastos tienen matices. Una compra puede pertenecer a varias personas, incluir una devolución o dividirse entre necesidades diferentes. Cuanto más compleja sea mi vida financiera, más importante será comprobar si el método de registro se adapta a esas excepciones sin obligarme a crear soluciones manuales.
Por eso no usaría esta aplicación como único sistema para decisiones delicadas. La combinaría con los extractos de mi banco y con una revisión periódica de mis obligaciones. Su función más valiosa está en hacer visibles los hábitos cotidianos, no en reemplazar todos los documentos financieros que necesito conservar.
Comparación con las alternativas habituales
Frente a una hoja de cálculo, Daily Expense Tracker puede resultar más cómoda para registrar algo justo después de pagarlo. Una hoja ofrece más libertad para crear fórmulas, columnas y escenarios, pero también exige diseñar y mantener esa estructura. Si mi prioridad es empezar rápido, elegiría la aplicación; si necesito un modelo financiero a medida, preferiría la hoja de cálculo.
Frente a la aplicación del banco, la diferencia está en el propósito. El banco es la fuente principal para comprobar movimientos reales, mientras que un rastreador de gastos me ayuda a clasificarlos y observar mis decisiones. No las trataría como competidoras directas. Usaría el banco para verificar y la aplicación para construir un hábito de revisión.
Frente a una suite de presupuesto completa, esta propuesta puede sentirse más ligera, pero probablemente menos profunda para usuarios avanzados. Una herramienta especializada en presupuestos familiares, facturas o cuentas conectadas será mejor cuando varias personas necesiten colaborar o cuando el control mensual requiera automatización. Daily Expense Tracker gana cuando quiero reducir la fricción y concentrarme en el día a día.
Consejos para sacar más partido sin complicarlo
Mi primer consejo es registrar el gasto con el contexto suficiente para reconocerlo después, pero sin escribir una descripción interminable. Una nota breve puede distinguir una compra planificada de un impulso. Esa diferencia es más útil que acumular texto que nunca volveré a leer.
El segundo es revisar los movimientos en dos momentos distintos: justo después de anotarlos y al final de la semana. La primera revisión sirve para detectar errores recientes; la segunda ayuda a encontrar patrones. Separar ambas tareas evita que convierta cada registro en una sesión larga de análisis.
El tercero es utilizar la aplicación para probar una decisión concreta. Por ejemplo, durante varios días puedo observar cuánto gasto en comidas fuera, transporte o compras rápidas. Después, planteo un cambio pequeño y sigo registrando. Así no dependo de una impresión subjetiva: comparo mi comportamiento antes y después de modificar una costumbre.
Un cuarto aprendizaje es que no conviene perseguir una precisión imposible. Si una compra compartida requiere demasiados cálculos, anotaría un criterio coherente y lo mantendría durante todo el periodo. La consistencia suele ser más útil que cambiar de método cada vez que aparece una excepción.
Qué vigilar en su evolución
Al tratarse de una aplicación en una fase temprana, yo seguiría con atención la calidad de las próximas actualizaciones. Me interesaría ver si el registro se vuelve todavía más rápido, si la revisión de periodos largos conserva la claridad y si las compras internas aportan un valor comprensible para el usuario.
También observaría la estabilidad de la experiencia cuando aumente el historial. Una herramienta puede parecer excelente con pocos movimientos y volverse menos práctica cuando necesito consultar semanas de información. La evolución debería facilitar precisamente ese paso: pasar de una anotación aislada a una lectura útil de mis hábitos.
Para los usuarios actuales, lo más importante será que las mejoras respeten la sencillez inicial. Añadir opciones no siempre significa mejorar. En una aplicación de finanzas personales, cada pantalla adicional puede hacer que el registro diario parezca una obligación. Yo preferiría mejoras que reduzcan pasos y aclaren decisiones antes que una acumulación de funciones difíciles de usar.
Mi recomendación final para decidir
Mi valoración es favorable para quien quiere empezar a controlar sus gastos sin enfrentarse a una plataforma financiera pesada. El hecho de que sea gratuita para comenzar, tenga un requisito de Android 7.0 y mantenga una propuesta concreta la convierte en una opción razonable para probar un hábito nuevo. La desarrolladora AETOSEN todavía tiene margen para demostrar cómo crecerá el producto, pero el punto de partida resulta fácil de entender.
Yo la elegiría si mi objetivo es saber en qué se va el dinero durante el día, preparar un plan personal sencillo y revisar mis decisiones con más honestidad. La evitaría como herramienta única si necesito sincronización bancaria, administración compartida avanzada, inversión o un sistema completo para obligaciones financieras.
En definitiva, Daily Expense Tracker funciona mejor cuando lo trato como un cuaderno financiero práctico, no como un asesor. Su mayor fortaleza está en poner mis gastos cotidianos delante de mí y ayudarme a crear una rutina. Su principal debilidad es la constancia que exige y el límite natural de una herramienta enfocada en el seguimiento diario. Si acepto ese intercambio, puede convertirse en una ayuda sencilla y útil para tomar mejores decisiones con mi dinero.
Preguntas frecuentes
01¿Qué es Daily Expense Tracker y para qué sirve?
Daily Expense Tracker es una aplicación diseñada para registrar y organizar los gastos cotidianos desde el móvil. Permite anotar compras, pagos y otros movimientos, clasificarlos por categorías y consultar un resumen de los hábitos de consumo. Es especialmente útil para quienes desean controlar mejor su presupuesto sin depender de hojas de cálculo complicadas.
02¿Cómo se registran los gastos en Daily Expense Tracker?
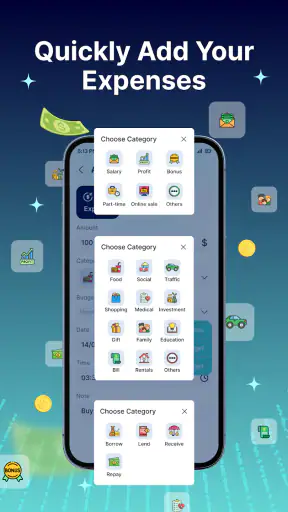
El funcionamiento es bastante directo: normalmente solo hay que introducir el importe, seleccionar una categoría y, si se desea, añadir una descripción o la fecha correspondiente. Después, los movimientos quedan reunidos en un historial para revisarlos más adelante. Conviene introducir cada gasto justo después de realizarlo para mantener los datos actualizados y evitar olvidos.
03¿Daily Expense Tracker permite crear presupuestos y consultar informes?
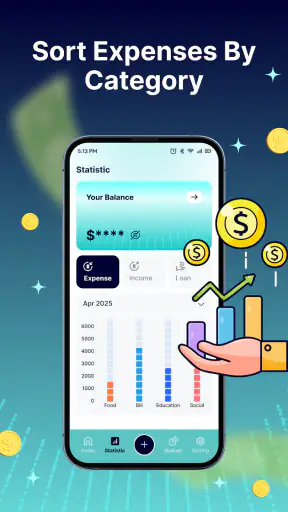
Sí, una de sus funciones más interesantes es la posibilidad de revisar cómo se distribuye el dinero entre distintas categorías, como alimentación, transporte, ocio o facturas. Dependiendo de la versión instalada, también puede ofrecer límites de gasto, resúmenes periódicos o gráficos. Estas herramientas ayudan a detectar en qué áreas se gasta más y a tomar decisiones financieras con mayor claridad.
04¿Es necesario crear una cuenta o proporcionar datos bancarios?
Para utilizar las funciones básicas de registro manual, generalmente no es necesario vincular una cuenta bancaria ni proporcionar credenciales financieras. Esto puede resultar conveniente para usuarios preocupados por la privacidad. Aun así, antes de instalarla conviene revisar los permisos solicitados y la política de privacidad, especialmente si la aplicación ofrece sincronización, copias de seguridad o funciones adicionales conectadas a servicios externos.
05¿Daily Expense Tracker es gratuita y está disponible para Android y iPhone?
La disponibilidad y el modelo de pago pueden variar según la versión y la tienda desde la que se descargue. Algunas funciones pueden estar disponibles sin coste, mientras que otras podrían depender de anuncios, compras integradas o una suscripción. Antes de descargarla, recomendamos comprobar la ficha oficial de Google Play o App Store para confirmar compatibilidad, precio, requisitos y fecha de la última actualización.


